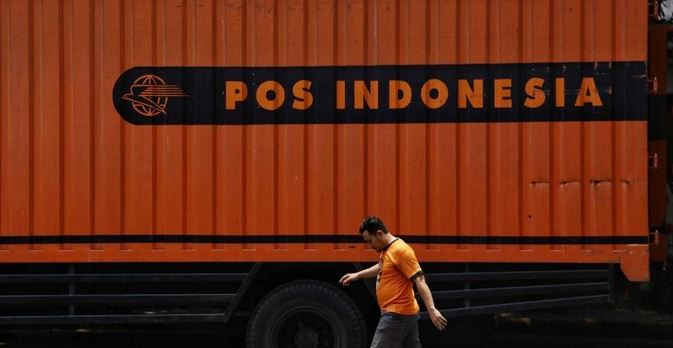
jessecar96 – Bayangkan sebuah perusahaan BUMN yang namanya sudah dikenal hampir semua orang Indonesia.
Kantornya ada di berbagai kota. Logonya familiar. Bisnisnya sudah berjalan puluhan tahun. Dari mengirim surat sampai paket belanja online, namanya melekat erat dengan aktivitas logistik nasional.
Lalu tiba-tiba muncul kabar: PT Pos Indonesia gagal bayar.
Sekilas, kalimat tersebut terdengar sangat serius. Bahkan bisa membuat orang membayangkan perusahaan sudah tidak mampu membayar semua utangnya.
Faktanya lebih spesifik.
Pada Juli 2026, PT Pos Indonesia (Persero) memang tidak dapat melakukan pembayaran imbal jasa Obligasi Ijarah Berkelanjutan I Pos Indonesia Tahap I Tahun 2024 Seri A sampai Seri C tepat pada jadwal awal.
Nilainya mencapai Rp24,118 miliar.
Pembayaran seharusnya dilakukan pada awal Juli 2026. Namun perusahaan menyampaikan bahwa kondisi kas pada saat itu belum memungkinkan.
Situasinya kemudian berkembang cepat.
Lembaga pemeringkat Fitch Ratings Indonesia menurunkan peringkat Pos Indonesia menjadi C(idn), sementara pemegang obligasi menunggu kepastian pembayaran.
Namun ceritanya tidak berhenti di situ.
Pada 24 Juli 2026, Pos Indonesia akhirnya membayar seluruh kewajiban imbal jasa tersebut melalui PT Kustodian Sentral Efek Indonesia atau KSEI.
Jadi, apakah Pos Indonesia benar-benar gagal bayar obligasi?
Kenapa perusahaan BUMN bisa sampai terlambat membayar Rp24 miliar?
Dan apakah kejadian tersebut berarti Pos Indonesia berada di ambang kebangkrutan?
Cerita lengkapnya sedikit lebih kompleks.
PT Pos Indonesia Gagal Bayar Apa Sebenarnya?
Pertama, kita perlu membereskan istilahnya.
Yang mengalami keterlambatan pembayaran bukan pokok obligasi biasa yang jatuh tempo, melainkan imbal jasa Sukuk Ijarah Berkelanjutan I Pos Indonesia Tahap I Tahun 2024.
Obligasi ini memiliki total nilai emisi Rp1 triliun dan mulai dicatatkan di Bursa Efek Indonesia pada 9 Januari 2025.
Instrumennya dibagi menjadi tiga seri.
Seri A memiliki nilai Rp100 miliar dengan tenor tiga tahun. Seri B mencapai Rp750 miliar dengan tenor lima tahun. Sementara Seri C bernilai Rp150 miliar dengan tenor tujuh tahun.
Dalam skema obligasi ijarah, investor memperoleh imbal jasa secara periodik sesuai ketentuan penerbitannya.
Nah, masalah muncul pada pembayaran imbal jasa periode keenam.
Pos Indonesia seharusnya menyediakan dana sebesar Rp24.118.750.000 untuk dibayarkan kepada pemegang obligasi melalui KSEI.
Namun dana tersebut tidak tersedia tepat waktu.
Dalam keterbukaan informasi yang dikutip Bisnis.com, manajemen menjelaskan bahwa kondisi kas perseroan ketika itu belum memungkinkan dilakukannya pembayaran.
Di situlah istilah gagal bayar mulai muncul.
Pembayaran Seharusnya Dilakukan Awal Juli 2026
Kewajiban pembayaran tersebut semula dijadwalkan pada awal Juli 2026.
Pos Indonesia seharusnya memastikan dana tersedia di rekening KSEI sebagai agen pembayaran agar imbal jasa dapat diteruskan kepada para investor.
Namun sampai batas waktunya, dana belum dapat disediakan.
Manajemen melalui Plt. Direktur Utama Pos Indonesia Prasabri Pesti menjelaskan bahwa kondisi kas perusahaan pada saat itu tidak memungkinkan.
Kalimatnya singkat.
Tetapi implikasinya besar.
Dalam pasar surat utang, keterlambatan membayar kewajiban material bukan sekadar persoalan administrasi.
Investor membeli obligasi atau sukuk dengan asumsi penerbit akan membayar kewajibannya berdasarkan jadwal yang telah disepakati.
Ketika pembayaran tidak terjadi tepat waktu, kepercayaan pasar ikut diuji.
Dan itulah yang terjadi pada Pos Indonesia.
Kok BUMN Bisa Kekurangan Kas Rp24 Miliar?
Bagian inilah yang membuat kasus tersebut menarik.
Pos Indonesia bukan perusahaan yang baru berdiri kemarin sore.
Namun perusahaan besar tetap bisa menghadapi masalah likuiditas.
Likuiditas berbeda dengan aset atau ukuran perusahaan.
Sebuah perusahaan bisa memiliki aset besar, bisnis berjalan, gedung di berbagai kota, bahkan mencatat pendapatan miliaran atau triliunan rupiah, tetapi tetap kesulitan ketika harus menyediakan uang tunai pada waktu tertentu.
Bayangkan kamu punya rumah senilai Rp2 miliar.
Secara aset, kamu termasuk punya kekayaan besar.
Tetapi kalau besok pagi harus membayar tagihan Rp50 juta sementara saldo rekening hanya Rp10 juta, kamu tetap punya masalah likuiditas.
Kurang lebih konsep dasarnya seperti itu.
Pada kasus Pos Indonesia, laporan tahunan 2024 menunjukkan adanya tekanan pada arus kas perusahaan.
Perusahaan mencatat penurunan kas dan setara kas sekitar Rp590,55 miliar sepanjang 2024.
Yang lebih mencolok, arus kas bersih dari aktivitas operasi tercatat negatif sekitar Rp1,204 triliun.
Angka tersebut memberikan konteks kenapa isu kas menjadi begitu penting.
Pos Indonesia Sudah Mengakui Risiko Likuiditas
Dalam laporan keuangan konsolidasian 2024, Pos Indonesia juga secara eksplisit menjelaskan risiko likuiditas.
Perusahaan mendefinisikannya sebagai risiko ketika grup tidak dapat memenuhi liabilitas saat jatuh tempo.
Manajemen menyatakan melakukan evaluasi dan pengawasan terhadap arus kas masuk dan keluar untuk memastikan dana tersedia ketika kewajiban pembayaran datang.
Pada akhir 2024, laporan keuangan menunjukkan nilai berbagai kewajiban finansial perusahaan cukup besar.
Pinjaman bank dalam laporan tersebut mencapai lebih dari Rp4,42 triliun dalam salah satu kelompok kewajiban finansial.
Selain itu terdapat MTN, obligasi, utang usaha, serta berbagai kewajiban lainnya.
Artinya, kewajiban pembayaran obligasi Rp24 miliar tidak berdiri sendirian.
Perusahaan harus mengelola banyak kebutuhan kas sekaligus.
Mulai dari kegiatan operasional, pembayaran kepada vendor, pinjaman, kewajiban surat utang, hingga kebutuhan investasi.
Ketika cash-in dan cash-out tidak seimbang pada waktu tertentu, ruang kas bisa menjadi sempit.
Tapi Bukankah Pos Indonesia Masih Mencetak Laba?
Nah, pertanyaan ini sering muncul ketika perusahaan mengalami masalah kas.
Kalau masih laba, kenapa tidak bisa bayar?
Karena laba dan kas adalah dua hal berbeda.
Pos Indonesia dalam laporan tahunannya masih mencatat laba tahun berjalan.
Pada 2024, laba tahun berjalan tercatat sekitar Rp342,03 miliar. Angka tersebut turun dibandingkan Rp589,76 miliar pada periode sebelumnya.
Namun perusahaan yang mencetak laba secara akuntansi belum tentu mempunyai uang tunai dengan jumlah yang sama.
Pendapatan bisa saja sudah dicatat tetapi belum seluruhnya diterima dalam bentuk kas.
Di sisi lain, perusahaan tetap harus membayar berbagai kebutuhan yang benar-benar membutuhkan uang tunai.
Karena itulah analis keuangan tidak hanya melihat laba.
Mereka juga melihat cash flow.
Dan untuk Pos Indonesia, arus kas operasi negatif pada 2024 menjadi salah satu angka yang penting untuk diperhatikan.
Beban Liabilitas Pos Indonesia Juga Besar
Per 31 Desember 2024, total liabilitas Pos Indonesia tercatat sekitar Rp7,51 triliun.
Sementara total ekuitas perusahaan berada di kisaran Rp8,95 triliun.
Secara sederhana, perusahaan memang masih mempunyai basis ekuitas yang besar.
Jadi persoalannya tidak serta-merta berarti seluruh neraca perusahaan runtuh.
Namun kembali lagi ke masalah utama: kewajiban tertentu harus dibayar pada tanggal tertentu.
Investor surat utang tidak hanya melihat berapa banyak gedung, tanah, aset tetap, atau ekuitas perusahaan.
Mereka ingin tahu apakah pembayaran berikutnya bisa dilakukan tepat waktu.
Itulah mengapa satu keterlambatan pembayaran dapat berdampak sangat besar terhadap persepsi risiko kredit.
Fitch Langsung Turunkan Rating Pos Indonesia
Reaksi pasar salah satunya terlihat dari langkah Fitch Ratings Indonesia.
Setelah keterlambatan tersebut, Peringkat Nasional Jangka Panjang Pos Indonesia diturunkan menjadi C(idn) dari sebelumnya A(idn).
Penurunan ini bukan perubahan kecil.
Peringkat C menunjukkan tingkat tekanan kredit yang sangat tinggi.
Menurut informasi yang dikutip Bisnis.com, Fitch mengambil tindakan tersebut setelah adanya konfirmasi bahwa Pos Indonesia tidak dapat membayar distribusi periodik obligasi pada saat jatuh tempo.
Pos Indonesia kemudian memasuki masa tenggang kontraktual selama 14 hari kerja.
Dalam metodologi Fitch, adanya grace period memang menjadi elemen penting dalam penilaian apakah keterlambatan pembayaran telah berkembang menjadi default dalam klasifikasi rating mereka.
Fitch menjelaskan bahwa kegagalan membayar bunga atau pokok ketika jatuh tempo dapat dinilai sebagai default apabila kewajiban tetap belum diselesaikan setelah masa tenggang yang berlaku.
Artinya, waktu benar-benar berjalan.
Pos Indonesia harus mencari jalan untuk menyelesaikan pembayaran.
Obligasi Rp1 Triliun Itu Baru Terbit pada 2025
Ada detail lain yang membuat kasus ini semakin menarik.
Obligasi yang mengalami keterlambatan imbal jasa tersebut relatif baru.
Obligasi Ijarah Berkelanjutan I Pos Indonesia Tahap I Tahun 2024 mulai tercatat di Bursa Efek Indonesia pada Januari 2025.
Total nilainya Rp1 triliun.
Saat diterbitkan, sukuk tersebut memperoleh peringkat A(idn) dari Fitch Ratings Indonesia. PT Bank Tabungan Negara (Persero) Tbk. bertindak sebagai wali amanat.
Kurang lebih satu setengah tahun setelah pencatatan, pembayaran imbal jasa periode keenam kemudian menghadapi masalah.
Ini yang membuat investor pasar obligasi ikut memperhatikan.
Karena persoalannya bukan instrumen lama yang sudah bertahun-tahun berada di ujung tenor.
Pokok obligasi Seri A sendiri baru dijadwalkan jatuh tempo Januari 2028, kemudian Seri B pada 2030 dan Seri C pada 2032.
Dengan kata lain, perjalanan sukuk tersebut sebenarnya masih cukup panjang.
Apakah Pokok Obligasi Rp1 Triliun Ikut Gagal Dibayar?
Tidak.
Ini perbedaan yang sangat penting.
Kabar pada Juli 2026 berkaitan dengan keterlambatan pembayaran imbal jasa periode keenam senilai sekitar Rp24,12 miliar.
Bukan berarti pokok seluruh sukuk Rp1 triliun langsung jatuh tempo dan tidak dibayar.
Tenor masing-masing seri masih berjalan.
Jadi judul “Pos Indonesia gagal bayar utang Rp1 triliun” akan memberikan kesan yang berbeda dan tidak akurat untuk menggambarkan kejadian tersebut.
Nilai penerbitan obligasi memang Rp1 triliun.
Namun kewajiban yang terlambat ketika itu adalah pembayaran periodik senilai Rp24,118 miliar.
Dalam dunia finansial, detail semacam ini penting.
Sebab keterlambatan kupon Rp24 miliar dan kegagalan melunasi pokok Rp1 triliun tentu mempunyai skala peristiwa yang berbeda.
Akhirnya Pos Indonesia Bayar Rp24,118 Miliar
Setelah menjadi sorotan sekitar dua pekan, perkembangan baru akhirnya muncul.
Pos Indonesia menyelesaikan pembayaran tersebut pada 24 Juli 2026.
Nilainya persis Rp24.118.750.000.
Dana dibayarkan melalui KSEI dan mencakup imbal jasa untuk Seri A, Seri B, dan Seri C.
Corporate Secretary Pos Indonesia Iwan Gunawan menyampaikan bahwa dengan pembayaran tersebut perseroan telah memenuhi kewajibannya kepada para pemegang obligasi sesuai dengan ketentuan perjanjian perwaliamanatan dan dokumen penerbitan.
Jadi status akhirnya bukan kewajiban yang dibiarkan tidak terbayar tanpa penyelesaian.
Kewajiban tersebut sempat terlambat, masuk masa tenggang, kemudian dilunasi.
Perbedaan kronologi ini penting jika membahas kasusnya beberapa bulan setelah kejadian.
Mengatakan “Pos Indonesia gagal bayar dan belum membayar” sekarang sudah tidak sesuai perkembangan terakhir.
Yang lebih akurat adalah Pos Indonesia sempat mengalami keterlambatan atau gagal memenuhi pembayaran tepat waktu, tetapi kemudian menyelesaikan kewajibannya pada 24 Juli 2026.
Pos Indonesia Juga Bayar Kompensasi Keterlambatan
Pembayaran kewajiban pokok imbal jasa bukan satu-satunya isu.
Keterlambatan pembayaran biasanya mempunyai konsekuensi yang sudah diatur dalam dokumen surat utang.
Laporan selanjutnya menyebut Pos Indonesia turut menjalankan kewajiban terkait kompensasi keterlambatan sesuai ketentuan yang berlaku.
Dari sisi perusahaan, langkah tersebut diposisikan sebagai bagian dari komitmen menjaga tata kelola dan kepercayaan investor.
Namun bagi pasar, pembayaran setelah terlambat tetap meninggalkan satu pertanyaan besar.
Bisakah hal serupa terjadi lagi?
Inilah yang lebih penting daripada sekadar melihat bahwa tagihan Juli akhirnya sudah selesai.
Apakah Pos Indonesia Akan Bangkrut?
Tidak ada dasar dari fakta keterlambatan pembayaran ini saja untuk langsung menyimpulkan Pos Indonesia akan bangkrut.
Perusahaan masih beroperasi.
Kegiatan pengiriman, logistik, jasa keuangan, dan berbagai aktivitas bisnis tetap berjalan.
Pos Indonesia juga berhasil menyelesaikan kewajiban imbal jasa obligasi tersebut pada Juli 2026.
Tetapi bukan berarti persoalan likuiditas boleh dianggap sepele.
Investor biasanya akan melihat perkembangan arus kas setelah kejadian ini.
Mereka akan memperhatikan kemampuan perusahaan menghasilkan kas dari kegiatan operasional, profil utang yang jatuh tempo, refinancing, kinerja bisnis, serta dukungan pemegang saham.
Karena itu ada perbedaan besar antara mengatakan “Pos Indonesia bangkrut” dan “Pos Indonesia mengalami tekanan likuiditas yang menyebabkan keterlambatan pembayaran kewajiban tertentu.”
Fakta yang tersedia mendukung pernyataan kedua.
Bukan yang pertama.
Kenapa Rating Penting bagi Pos Indonesia?
Bagi masyarakat umum, rating kredit mungkin terasa seperti kombinasi huruf yang tidak terlalu penting.
Bagi perusahaan yang menerbitkan surat utang, dampaknya bisa jauh lebih nyata.
Rating memengaruhi bagaimana investor memandang risiko.
Jika perusahaan dinilai lebih berisiko, investor biasanya meminta imbal hasil lebih tinggi untuk meminjamkan uang.
Dalam jangka panjang, biaya pendanaan perusahaan bisa ikut naik.
Inilah kenapa penurunan dari A(idn) ke C(idn) menjadi sorotan.
Walaupun kewajiban Rp24 miliar kemudian dibayar, kejadian gagal memenuhi jadwal pembayaran sudah memberikan sinyal bahwa kondisi likuiditas perlu diperhatikan.
Pemulihan kepercayaan tidak selalu terjadi secepat transfer uang selesai dilakukan.
BUMN Bukan Berarti Risiko Nol
Kasus PT Pos Indonesia gagal bayar juga menjadi pengingat mengenai satu anggapan yang cukup sering muncul di kalangan investor.
“Kalau BUMN pasti aman.”
Status BUMN memang dapat menjadi salah satu faktor yang dipertimbangkan investor.
Tetapi surat utang korporasi tetap mempunyai risiko.
Perusahaan negara juga mempunyai laporan laba rugi.
Mereka punya arus kas.
Mereka mempunyai pinjaman.
Mereka menghadapi kompetisi.
Dan mereka juga bisa mengalami tekanan keuangan.
Karena itu membeli sukuk atau obligasi hanya karena penerbitnya perusahaan besar atau BUMN bukan pengganti analisis.
Investor tetap perlu membaca prospektus, rating, laporan keuangan, struktur surat utang, tenor, dan kemampuan pembayaran penerbit.
Bisnis Pos Memang Sedang Menghadapi Transformasi Besar
Tekanan terhadap Pos Indonesia juga tidak bisa dilepaskan dari perubahan industri.
Bisnis surat tradisional mengalami transformasi besar akibat digitalisasi.
Orang tidak lagi mengirim surat sebanyak beberapa dekade lalu.
Tagihan beralih ke aplikasi.
Dokumen dikirim melalui email.
Komunikasi berpindah ke WhatsApp.
Di sisi lain, perkembangan e-commerce membuat pasar logistik berkembang pesat.
Tetapi pasar tersebut juga sangat kompetitif.
Ada perusahaan kurir swasta, perusahaan teknologi, layanan same-day, hingga jaringan logistik yang dibangun marketplace.
Pos Indonesia harus melakukan transformasi dari perusahaan pos tradisional menjadi pemain logistik, kurir, dan layanan digital yang mampu bersaing di era baru.
Transformasi sebesar itu tentu membutuhkan modal.
Dan setiap ekspansi harus diseimbangkan dengan kemampuan menghasilkan kas.
Laporan 2024 Sudah Memberikan Sinyal untuk Dicermati
Jika kembali ke laporan keuangan 2024, ada beberapa angka yang membantu membaca konteks kasus ini.
Laba tahun berjalan turun dari sekitar Rp589,76 miliar menjadi Rp342,03 miliar.
EBITDA berada di sekitar Rp776,62 miliar.
Sementara kas dan setara kas mengalami penurunan sekitar Rp590,55 miliar dan arus kas operasi tercatat negatif lebih dari Rp1,2 triliun.
Angka-angka tersebut tidak otomatis berarti perusahaan akan mengalami default.
Namun ketika kemudian pada Juli 2026 perusahaan mengatakan kondisi kas tidak memungkinkan pembayaran imbal jasa obligasi tepat waktu, laporan sebelumnya menjadi relevan untuk melihat latar belakang likuiditas.
Masalah kas biasanya tidak muncul dari satu transaksi saja.
Ia terbentuk dari hubungan antara kegiatan operasi, investasi, pendanaan, dan jadwal berbagai kewajiban.
Apa yang Perlu Dipantau Setelah Kasus Ini?
Bagian terpenting sekarang bukan lagi apakah Rp24,118 miliar tersebut dibayar.
Jawabannya sudah jelas: dibayar pada 24 Juli 2026.
Yang perlu diperhatikan adalah kondisi perusahaan setelahnya.
Apakah arus kas operasi membaik?
Bagaimana Pos Indonesia mengelola pembayaran imbal jasa obligasi berikutnya?
Apakah rating perusahaan dapat dipulihkan?
Bagaimana profil utang mendatang?
Dan bagaimana performa bisnis inti perusahaan?
Pertanyaan-pertanyaan tersebut lebih relevan untuk menilai apakah kejadian Juli hanyalah tekanan kas sementara atau sinyal masalah yang lebih struktural.
Dari Telat Bayar hingga Uang Akhirnya Masuk ke Investor
Kronologinya sebenarnya cukup singkat, tetapi efeknya besar.
Pos Indonesia menerbitkan obligasi Rp1 triliun yang tercatat di BEI pada Januari 2025.
Pada Juli 2026 datang jadwal pembayaran imbal jasa periode keenam.
Nilainya Rp24,118 miliar.
Dana tidak tersedia tepat pada waktunya karena, menurut perusahaan, kondisi kas belum memungkinkan.
KSEI tidak dapat menyalurkan pembayaran kepada investor sesuai jadwal awal.
Fitch kemudian memangkas rating Pos Indonesia menjadi C(idn).
Masa tenggang mulai berjalan.
Kemudian pada 24 Juli 2026, perusahaan akhirnya mentransfer seluruh nilai kewajiban melalui KSEI.
Uangnya akhirnya dibayar.
Tetapi satu kejadian tersebut cukup membuka jendela ke persoalan yang lebih besar: likuiditas.
Babak Berikutnya untuk Utang Pos Indonesia
Kasus ini pada akhirnya bukan sekadar cerita Rp24 miliar yang terlambat masuk rekening investor.
Ia menunjukkan bagaimana perusahaan besar sekalipun harus terus menjaga keseimbangan kas.
Pos Indonesia masih mempunyai aset, ekuitas, bisnis, jaringan, dan dukungan sebagai perusahaan negara.
Namun semua itu tidak menghapus kewajiban sederhana dalam pasar surat utang: ketika tanggal pembayaran tiba, uang harus tersedia.
Pada Juli 2026, uang tersebut tidak tersedia sesuai jadwal.
Itulah alasan PT Pos Indonesia gagal bayar menjadi isu besar.
Kabar baiknya, pembayaran kemudian diselesaikan pada 24 Juli 2026 dan seluruh imbal jasa periode keenam senilai Rp24,118 miliar telah dibayarkan.
Namun kejadian tersebut meninggalkan pekerjaan rumah.
Bagi perusahaan, pekerjaan rumahnya adalah memperkuat arus kas dan menjaga kepercayaan investor.
Bagi pemegang surat utang, pelajarannya juga cukup jelas.
Jangan melihat nama besar saja.
Jangan hanya melihat status BUMN.
Dan jangan cuma melihat laba.
Kadang cerita yang paling penting justru tersembunyi beberapa halaman lebih belakang dalam laporan keuangan, tepat di bagian yang sering dilewati orang: arus kas.
Referensi
Bisnis.com, “Cek Profil obligasi Ijarah Pos Indonesia yang Gagal Bayar”, 14 Juli 2026.
https://market.bisnis.com/read/20260714/192/1987908/cek-profil-sukuk-ijarah-pos-indonesia-yang-gagal-bayar
Bisnis.com, “Pos Indonesia Bayar Imbal Hasil obligasi Ijarah Periode Keenam Rp24 Miliar”, 27 Juli 2026.
https://market.bisnis.com/read/20260727/92/1991221/pos-indonesia-bayar-imbal-hasil-sukuk-ijarah-periode-keenam-rp24-miliar
Bisnis.com, “Akademisi Soroti Komitmen Pos Indonesia Lunasi Kewajiban obligasi ”, 31 Juli 2026.
https://market.bisnis.com/read/20260731/92/1992748/akademisi-soroti-komitmen-pos-indonesia-lunasi-kewajiban-sukuk
PT Pos Indonesia (Persero), Laporan Tahunan 2024.
https://admin-piol.posindonesia.co.id/media/Annual%20Report%20PosIND%202024.pdf
PT Pos Indonesia (Persero), Laporan Keuangan Konsolidasian 31 Desember 2024.
https://admin-piol.posindonesia.co.id/media/Laporan%20Keuangan%20Konsolidasian%2031%20Desember%202024.pdf
Fitch Ratings, Corporate Rating Criteria, 2026.
https://assets.fitchratings.com/pdf/web/viewer.html?file=%2FdownloadFile%3Fslug%3Dcorporate-finance%2Fcorporate-rating-criteria-09-01-2026%26reportType%3Dreport%26sfReport%3Dfalse
Otoritas Jasa Keuangan, OJK Pedia: Definisi Obligasi dan Cedera Janji.
https://ojk.go.id/id/ojk-pedia/default.aspx


